0922 281 189 [email protected]
Thứ ba, 02/12/2025 09:54 (GMT+7)

Lưu ý về thuế với hộ kinh doanh cho thuê bất động sản

Theo dõi KT&TD trên

Khi phát sinh hoạt động cho thuê bất động sản thì cá nhân, hộ gia đình đã trực tiếp tham gia hoạt động kinh doanh. Vì vậy, hộ, cá nhân cần lưu ý thực hiện đúng và đủ các quy định pháp luật về đăng ký kinh doanh, pháp luật thuế và các pháp luật liên quan.
Lưu ý về thuế với hộ kinh doanh cho thuê bất động sản

Việc tuân thủ pháp luật không chỉ là nghĩa vụ của hộ, cá nhân kinh doanh mà là cơ sở để giúp hoạt động cho thuê diễn ra minh bạch, ổn định mà còn bảo vệ quyền lợi của chính người kinh doanh.

Thuế TP Hà Nội hướng dẫn các cá nhân, hộ gia đình cho thuê bất động sản một số nội dung sau:

Cá nhân, hộ gia đình cho thuê bất động sản là cá nhân, hộ gia đình có phát sinh doanh thu từ cho thuê bao gồm: Cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi,… không bao gồm dịch vụ lưu trú;

Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản gồm:

+ Cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác;

+ Cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự;

+ Cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.

Ngưỡng doanh thu được xác định như thế nào?

Doanh thu từ hoạt động cho thuê bất động sản là toàn bộ số tiền mà hộ, cá nhân thu được từ việc cho thuê bất động sản.

Trường hợp hộ, cá nhân cho thuê bất động sản thực hiện các hoạt động kinh doanh khác thì doanh thu chịu thuế bao gồm doanh thu từ hoạt động cho thuê bất động sản và doanh thu từ các hoạt động sản xuất, kinh doanh khác.

Trường hợp doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch dưới ngưỡng doanh thu chịu thuế thì thuộc trường hợp không phải nộp thuế theo quy định pháp luật.

Cá nhân cho thuê bất động sản phải nộp những loại thuế nào?

Cá nhân cho thuê bất động sản có doanh thu hằng năm thuộc ngưỡng chịu thuế thì phải nộp thuế GTGT và thuế TNCN.

Hộ, cá nhân cho thuê bất động sản thực hiện khai thuế như thế nào?

Theo quy định hiện hành, cá nhân cho thuê bất động sản thực hiện khai thuế trực tiếp với cơ quan thuế hoặc tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản.

Hồ sơ khai thuế được nộp tại cơ quan thuế quản lý trực tiếp nơi có bất động sản cho thuê.

Hiện nay, Cục Thuế đang triển khai Cổng trải nghiệm dành cho hộ kinh doanh, cá nhân kinh doanh làm quen trước khi áp dụng chính thức từ ngày 01/01/2026 để giúp hộ kinh doanh, cá nhân kinh doanh thuận tiện hơn trong việc kê khai, nộp thuế sau này.

Hộ, cá nhân kinh doanh truy cập ứng dụng eTtax mobile, tại màn hình hiển thị, bấm chọn “Trải nghiệm cho Hộ, cá nhân kinh doanh”. Tại chức năng này, hộ, cá nhân có thể làm quen, thực hành việc kê khai điện tử.
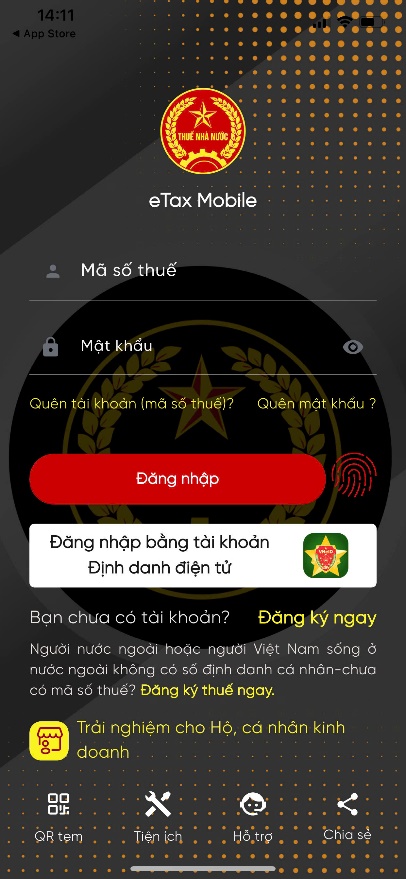
Lưu ý về thuế với hộ kinh doanh cho thuê bất động sản - Ảnh 1.

Với các nền tảng hỗ trợ điện tử như hiện nay, hộ, cá nhân kinh doanh có thể dễ dàng thực hiện các nghĩa vụ thuế của mình.

Để hiểu đúng và làm đúng, hộ, cá nhân kinh doanh chủ động cập nhật cập nhật các thông tin về chính sách thuế, thủ tục hành chính thuế, cũng như tham khảo các nội dung hướng dẫn của Thuế TP Hà Nội qua các kênh thông tin của Thuế TP Hà Nội như website, zalo, facebook để theo dõi và nắm bắt thông tin./.

Bạn đang đọc bài viết Lưu ý về thuế với hộ kinh doanh cho thuê bất động sản. Thông tin phản ánh, liên hệ đường dây nóng : 0922 281 189 Hoặc email: [email protected]

Cùng chuyên mục

Ngân hàng đồng loạt giảm lãi suất cho vay
Yêu cầu giảm 1,5–2%/năm lãi suất cho vay sản xuất, kinh doanh đặt hệ thống ngân hàng trước bài toán cân đối giữa hỗ trợ doanh nghiệp và duy trì khả năng sinh lời. Mức độ tác động chưa đồng đều giữa các ngân hàng, và còn phụ thuộc vào cơ cấu dư nợ, chi phí vốn cùng khả năng tiết giảm chi phí vận hành
Lãi suất huy động tăng 11 tháng
Số liệu Ngân hàng Nhà nước (NHNN) công bố ngày 23/10 cho thấy mặt bằng lãi suất tiền gửi đã tăng 11 tháng liên tiếp tính đến tháng 9/2026.
Nhiều ngân hàng giảm lãi suất cho vay
Số liệu công bố định kỳ cho thấy mặt bằng lãi suất cho vay bình quân tháng 9 tiếp tục nhích lên, trong đó nhiều ngân hàng tư nhân ở vùng trên 10%/năm và một số đơn vị vượt 11%/năm. Đây là điểm xuất phát của đợt giảm lãi suất mà Ngân hàng Nhà nước đang yêu cầu toàn hệ thống triển khai.
Ngân hàng Nhà nước tiếp tục phát tín hiệu giảm lãi suất cho vay
Sau cuộc họp ngày 19/10 và hai văn bản điều hành liên tiếp, Ngân hàng Nhà nước tiếp tục nhấn mạnh yêu cầu giảm lãi suất thực chất. Làn sóng điều chỉnh đã lan nhanh ở chiều huy động, trong khi ưu đãi lãi vay được triển khai có chọn lọc theo nhóm khách hàng và lĩnh vực.
Thêm nguồn lực cho doanh nghiệp từ chính sách miễn thuế
Chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm là sự hỗ trợ thiết thực đối với doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động. Doanh nghiệp cần nắm vững điều kiện áp dụng, đối chiếu cả quy mô, hình thức thành lập… để được thụ hưởng đầy đủ chính sách ưu đãi.
Lãi suất huy động đồng loạt điều chỉnh sau chỉ đạo của Ngân hàng Nhà nước
Làn sóng điều chỉnh lãi suất tiền gửi đồng loạt lan rộng khi 15 ngân hàng thương mại cổ phần cùng giảm 0,5–0,7 điểm phần trăm ở các kỳ hạn từ 6 tháng trở lên trong ngày 19/10. Động thái diễn ra sau chỉ đạo của Ngân hàng Nhà nước, mở ra diễn biến mới đối với mặt bằng lãi suất và thị trường tiền tệ.

Tin mới

Xử phạt trong lĩnh vực CK và TTCK đối với Công ty TNHH Đầu tư – Xây dựng – Thương mại – Sản xuất CNC
Ngày 23/10/2026, Thanh tra Chứng khoán Nhà nước ban hành Quyết định số 642/QĐ-XPHC về việc xử phạt vi phạm hành chính trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty TNHH Đầu tư – Xây dựng – Thương mại – Sản xuất CNC, cụ thể như sau:
Ngân hàng đồng loạt giảm lãi suất cho vay
Yêu cầu giảm 1,5–2%/năm lãi suất cho vay sản xuất, kinh doanh đặt hệ thống ngân hàng trước bài toán cân đối giữa hỗ trợ doanh nghiệp và duy trì khả năng sinh lời. Mức độ tác động chưa đồng đều giữa các ngân hàng, và còn phụ thuộc vào cơ cấu dư nợ, chi phí vốn cùng khả năng tiết giảm chi phí vận hành
Hà Tĩnh chấp thuận đầu tư dự án logistics gần 40.000 tỷ đồng tại Vũng Áng
Tổng vốn đầu tư 39.600 tỷ đồng, quy mô hơn 472 ha và công suất thiết kế 50 triệu tấn hàng hóa mỗi năm, Dự án Trung tâm Logistics và Dịch vụ hậu cảng Sơn Dương được kỳ vọng tạo động lực mới cho phát triển hạ tầng logistics, nâng cao năng lực khai thác cảng biển và thu hút đầu tư vào KKT Vũng Áng.
Nghị định số 253/2026/NĐ-CP quy định chi phí y tế, giáo dục được giảm trừ thuế thu nhập cá nhân
Quy định mới tại Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, nhiều khoản chi y tế và giáo dục được giảm trừ khi tính thuế thu nhập cá nhân. Để đảm bảo quyền lợi, người nộp thuế phải chuẩn bị đầy đủ hóa đơn, chứng từ theo quy định và tự thực hiện thủ tục quyết toán thuế.