Nên gửi tiết kiệm online hay trực tiếp tại ngân hàng?
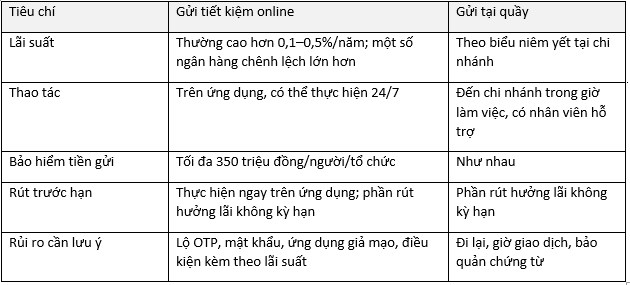
Mặt bằng lãi suất huy động đã tăng 11 tháng liên tiếp, kênh online thường được trả cao hơn tại quầy khoảng 0,1–0,5%/năm, còn hạn mức bảo hiểm tiền gửi từ 13/7/2026 là 350 triệu đồng cho cả hai hình thức.
Với người có tiền nhàn rỗi, lựa chọn giữa online và tại quầy vì thế không chỉ là câu chuyện lãi suất, mà còn là độ an toàn, tính thanh khoản và thói quen sử dụng công nghệ.
Theo thống kê, lãi suất huy động đã tăng liên tiếp 11 tháng. Nhịp tăng đang chậm dần: nếu cuối năm ngoái và đầu năm nay thường tăng khoảng 0,3 điểm phần trăm mỗi tháng thì hiện chỉ còn khoảng 0,1 điểm phần trăm.
Đầu tháng 10, ACB là ngân hàng đầu tiên điều chỉnh biểu lãi suất, tăng 0,3 điểm phần trăm ở kỳ hạn 6–9 tháng và 0,2 điểm phần trăm ở kỳ hạn 12 tháng. Giữa tháng, VPBank nâng lãi suất kỳ hạn 15–18 tháng thêm khoảng 0,7–0,8 điểm phần trăm, lên 7,8–7,9%/năm. Với kênh tại quầy, mức niêm yết cao nhất tháng 10 vào khoảng 7,1%/năm tại Bắc Á. Với kênh online, LPBank niêm yết 7,2%/năm cho kỳ hạn 12 và 24 tháng. Nhóm ngân hàng quốc doanh lớn niêm yết khoảng 5,9%/năm ở kỳ hạn 12 tháng tại quầy, còn kỳ hạn 1–3 tháng ở nhiều ngân hàng chạm mức trần 4,75%/năm.
Theo một số báo cáo cho biết lãi suất thực tế tại nhiều ngân hàng có thể ở mức 8–9%/năm, nhưng thường kèm điều kiện về số tiền gửi tối thiểu và không được công bố công khai. Các bảng lãi suất tổng hợp trên mạng cũng có sai lệch giữa các nguồn, nên người gửi nên đối chiếu với biểu lãi suất chính thức của ngân hàng.
Về xu hướng cuối năm, theo nhận định của các chuyên gia tài chính, mặt bằng lãi suất huy động đã lập đỉnh và khó tăng thêm, đại diện MB dự báo đi ngang. Phía Vietcombank và Techcombank nhận định lãi suất khó giảm trong cuối năm do nhu cầu vốn đầu tư công và hạ tầng lớn, trong khi tăng trưởng tiền gửi chưa theo kịp tín dụng. Một chuyên gia từ Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM dự báo lãi suất có thể nhích thêm khoảng 0,2–0,5 điểm phần trăm ở một số kỳ hạn trung và dài hạn.
Lý do phổ biến được các ngân hàng đưa ra là kênh online giúp tiết giảm chi phí nhân sự và vận hành so với giao dịch tại quầy. Mức chênh lệch được nhiều tổ chức nêu ở khoảng 0,1–0,5%/năm. Với khoản gửi 500 triệu đồng kỳ hạn 12 tháng, chênh lệch 0,3%/năm tương đương 1,5 triệu đồng tiền lãi mỗi năm.
Tuy nhiên, khoảng cách này không đồng đều. Một khảo sát biểu lãi suất công bố giữa năm cho thấy có ngân hàng chênh lệch tới gần 3%/năm giữa hai kênh, đặc biệt ở kỳ hạn ngắn và nhóm ngân hàng quốc doanh. Một ví dụ được nêu là MB với lãi suất online 5,8%/năm so với 4,6%/năm tại quầy. Ngược lại, một số ngân hàng như VIB, OCB, MSB, Sacombank hay SHB được nhận xét là áp dụng mức chênh lệch nhỏ hơn giữa hai kênh. Vì vậy, trước khi chọn kênh, người gửi cần so sánh biểu lãi suất của chính ngân hàng mình định gửi, thay vì áp dụng mức chênh lệch chung.
Khoản tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi được bảo hiểm, bất kể gửi qua ứng dụng, internet banking hay tại quầy. Điểm cần cập nhật là hạn mức: theo Thông tư 05/2026/TT-NHNN có hiệu lực từ 13/7/2026, mức chi trả tối đa là 350 triệu đồng cho toàn bộ tiền gửi được bảo hiểm (gồm cả gốc và lãi) của một người tại một tổ chức tham gia bảo hiểm tiền gửi.
Cơ quan quản lý cũng lưu ý rằng, 350 triệu đồng là hạn mức chi trả thông thường, không có nghĩa phần tiền vượt hạn mức đương nhiên bị mất. Thống đốc Ngân hàng Nhà nước có thể quyết định mức chi trả cao hơn trong trường hợp cần thiết, nhưng mức cụ thể phụ thuộc vào quyết định tại thời điểm phát sinh sự cố.
Do đó, sự khác biệt về an toàn nằm ở loại rủi ro. Với kênh online, rủi ro chủ yếu đến từ phía người dùng và an ninh mạng: chia sẻ mã OTP, đặt mật khẩu đơn giản, cho người khác sử dụng điện thoại, hoặc gửi nhầm vào ứng dụng, ngân hàng giả mạo. Các ngân hàng khuyến cáo chỉ dùng ứng dụng chính thức và không cung cấp thông tin xác thực cho bất kỳ ai. Với kênh tại quầy, rủi ro vận hành thấp hơn nhờ có nhân viên hướng dẫn trực tiếp, đổi lại người gửi mất thời gian đi lại và phụ thuộc giờ giao dịch.
Dù gửi bằng kênh nào, rút tiền trước hạn đều làm giảm đáng kể tiền lãi. Theo quy định hiện hành, phần tiền rút trước hạn thường chỉ được hưởng lãi suất không kỳ hạn, khoảng 0,1–0,5%/năm tùy ngân hàng, thấp hơn rất nhiều so với lãi suất có kỳ hạn. Một số ngân hàng có sản phẩm rút gốc linh hoạt, cho phép giữ phần còn lại ở lãi suất cam kết, nhưng lãi suất của dòng sản phẩm này thường thấp hơn gửi có kỳ hạn thông thường.
Gửi online có lợi thế ở thao tác: người gửi có thể tất toán hoặc rút ngay trên ứng dụng và nhận chứng từ điện tử để dùng khi làm hồ sơ xác minh thu nhập, vay hoặc xin visa. Đồng thời, các ưu đãi lãi suất online thường đi kèm điều kiện, như số tiền tối thiểu, đối tượng khách hàng mới hoặc kỳ hạn áp dụng. Nếu không đọc kỹ, người gửi có thể nhận mức lãi thấp hơn kỳ vọng.
Các chuyên gia tài chính khuyến nghị rằng, người có tiền nhàn rỗi có thể tự đối chiếu nhu cầu của mình với những tiêu chí sau:
Mức độ quen thuộc với ứng dụng ngân hàng. Người dùng thành thạo smartphone và bảo mật thông tin tốt có thể hưởng lợi từ lãi suất online. Người chưa quen thao tác hoặc không dùng smartphone có thể ưu tiên sự hỗ trợ trực tiếp tại quầy, vì chênh lệch vài phần mười điểm phần trăm có thể không bù được rủi ro thao tác sai.
Quy mô khoản tiền. Khoản tiền càng lớn thì chênh lệch lãi suất càng có giá trị tuyệt đối lớn, nhưng cũng càng cần chú ý hạn mức bảo hiểm tiền gửi 350 triệu đồng/người/tổ chức. Một số người chọn phân bổ khoản tiền lớn tại nhiều tổ chức; đây là lựa chọn cá nhân, không phải khuyến nghị.
Nhu cầu sử dụng tiền. Nếu có khả năng cần rút giữa kỳ, nên cân nhắc kỳ hạn phù hợp hoặc sản phẩm cho phép rút một phần, thay vì chỉ so sánh lãi suất.
Chênh lệch thực tế tại ngân hàng đã chọn. Nên so sánh trực tiếp biểu lãi suất online và tại quầy của cùng một ngân hàng, vì mức chênh lệch có nơi chỉ vài phần mười điểm phần trăm, có nơi lớn hơn nhiều.
Bên cạnh đó, người gửi tiền cần xác nhận tổ chức nhận tiền gửi có giấy phép hoạt động và tham gia bảo hiểm tiền gửi. Tiếp đó, nên kiểm tra kỹ kỳ hạn, cách trả lãi, quy định tái tục khi đáo hạn và điều kiện lãi suất ưu đãi. Với kênh online, người gửi nên tải ứng dụng từ nguồn chính thức, bật các lớp xác thực mà ngân hàng cung cấp và không chia sẻ OTP. Cuối cùng, lãi suất niêm yết có thể thay đổi theo từng thời điểm, nên cần đối chiếu biểu lãi suất chính thức của ngân hàng vào ngày giao dịch.
Hoàng Nguyễn


