Quốc hội thông qua Luật Thuế Thu nhập doanh nghiệp (sửa đổi)
Luật Thuế Thu nhập doanh nghiệp (sửa đổi) được thông qua sẽ tạo hành lang pháp lý rõ ràng, minh bạch hơn, góp phần cải thiện môi trường đầu tư kinh doanh, khuyến khích doanh nghiệp phát triển.
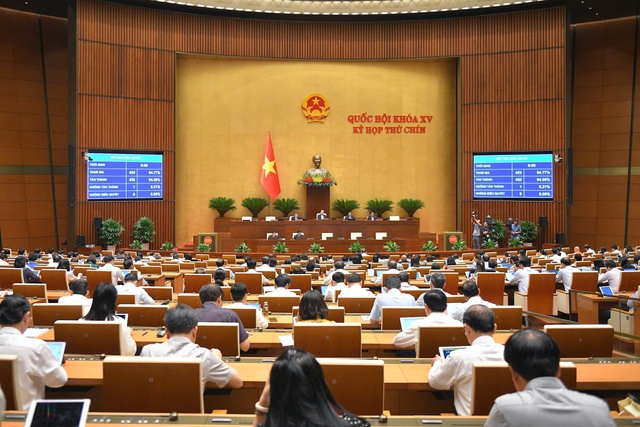
Quang cảnh Phiên họp
Với tỷ lệ 94,56% tổng số đại biểu tán thành, Quốc hội đã chính thức thông qua Luật Thuế thu nhập doanh nghiệp (sửa đổi). Luật Thuế Thu nhập doanh nghiệp (sửa đổi) được thông qua sẽ tạo hành lang pháp lý rõ ràng, minh bạch hơn, góp phần cải thiện môi trường đầu tư kinh doanh, khuyến khích doanh nghiệp phát triển.
Tại phiên họp, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Đức Hải, Quốc hội đã tiến hành biểu quyết thông qua Luật Thuế thu nhập doanh nghiệp (sửa đổi).
Kết quả biểu quyết bằng điện tử cho thấy, có 452/453 đại biểu Quốc hội tham gia biểu quyết tán thành, chiếm 94,56% tổng số đại biểu.
Trước đó, thay mặt Ủy ban Thường vụ Quốc hội, ông Phan Văn Mãi, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội đã trình bày báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi).
Báo cáo đã làm rõ nhiều nội dung quan trọng, nhận được sự quan tâm lớn. Về thu nhập được miễn thuế, một trong những điểm đáng chú ý là việc quy định chặt chẽ hơn đối với việc miễn thuế cho các khoản tài trợ phục vụ hoạt động nghiên cứu khoa học, phát triển công nghệ, đổi mới sáng tạo và chuyển đổi số, đặc biệt trong trường hợp giữa các bên có quan hệ liên kết.
Theo nội dung giải trình về cơ bản, các khoản tài trợ trong lĩnh vực này được miễn thuế nhằm khuyến khích, thực hiện Nghị quyết số 57-NQ/TW.
Tuy nhiên, đối với khoản tài trợ nhận được giữa các bên có quan hệ liên kết, có rủi ro bị lợi dụng để thực hiện chuyển lợi nhuận, chuyển giá, làm giảm nghĩa vụ thuế.
Tiếp thu ý kiến đại biểu Quốc hội, dự thảo Luật đã được chỉnh lý theo hướng quy định miễn thuế cho các khoản tài trợ này nhưng loại trừ trường hợp khoản tài trợ nhận được từ doanh nghiệp có quan hệ liên kết.
Về các khoản chi được trừ và không được trừ, cụ thể là nội dung liên quan đến đề xuất cho phép doanh nghiệp khấu trừ 200% chi phí thực tế cho hoạt động nghiên cứu và phát triển (R&D), bao gồm cả chi phí thử nghiệm và triển khai công nghệ mới, Ủy ban cho biết dự thảo Luật đã có quy định cho phép doanh nghiệp được trừ khoản chi phí bổ sung cho hoạt động R&D, tính theo tỷ lệ phần trăm trên chi phí thực tế.
Nhưng, thay vì quy định cứng mức chi cụ thể trong Luật, dự thảo giao Chính phủ quy định chi tiết về mức chi được trừ bổ sung, điều kiện và phạm vi áp dụng.
Cách tiếp cận này nhằm đảm bảo sự linh hoạt cho Chính phủ trong việc xây dựng chính sách và tổ chức thực hiện, phù hợp với tình hình thực tiễn và khả năng ngân sách trong từng thời kỳ. Do đó, Ủy ban Thường vụ Quốc hội đề nghị Quốc hội giữ nguyên như dự thảo.
Đối với vấn đề thuế suất, Ủy ban Thường vụ Quốc hội giữ quan điểm như dự thảo. Việc không áp dụng ưu đãi này cho doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết (mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất ưu đãi) là để đảm bảo tính chặt chẽ, tránh tình trạng doanh nghiệp lợi dụng chính sách, chia, tách doanh nghiệp để được hưởng ưu đãi.
Bên cạnh đó, Ủy ban Thường vụ Quốc hội nhấn mạnh các doanh nghiệp vừa và nhỏ có quan hệ liên kết với doanh nghiệp lớn về bản chất không phải là doanh nghiệp vừa và nhỏ thông thường.
Việc áp dụng thuế suất ưu đãi dựa trên tiêu chí doanh thu được cho là phù hợp với thực tiễn, tạo thuận lợi cho quá trình thực hiện và không mâu thuẫn với quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Đối với việc ưu đãi thuế thu nhập doanh nghiệp, Ủy ban Thường vụ Quốc hội cho biết dự thảo Luật đã kế thừa các quy định hiện hành về ưu đãi, đồng thời rà soát, loại bỏ và sắp xếp lại theo hướng có trọng tâm, trọng điểm, không dàn trải.
Để đảm bảo tính thống nhất, dự thảo Luật quy định rõ trường hợp các luật khác có quy định về ưu đãi thuế thu nhập doanh nghiệp khác thì thực hiện theo Luật này (trừ Luật Thủ đô và các nghị quyết đặc thù của Quốc hội).
Nhiều ngành, nghề từ các luật chuyên ngành mới hoặc đang được Quốc hội thảo luận (Luật Khoa học công nghệ (sửa đổi), Luật Công nghiệp công nghệ số, Luật Hóa chất, Luật Công nghiệp quốc phòng, an ninh và động viên công nghiệp) đã được bổ sung vào đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp.
Ủy ban Thường vụ Quốc hội cũng đã chỉ đạo các cơ quan liên quan rà soát, tiếp thu và giải trình các ý kiến đại biểu Quốc hội đối với nhiều nội dung khác, như thu nhập chịu thuế, thu nhập được miễn thuế, xác định thu nhập tính thuế, doanh thu, các khoản chi được trừ và không được trừ, phương pháp tính thuế, trích lập Quỹ phát triển khoa học và công nghệ, để hoàn thiện dự thảo Luật./.


