Đề xuất mức thu tiền sử dụng đất khi chuyển đất nông nghiệp sang đất ở
Bộ Tài chính đã xây dựng dự thảo Nghị quyết của Chính phủ về việc tháo gỡ, xử lý vướng mắc liên quan đến tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất nông nghiệp sang đất ở.
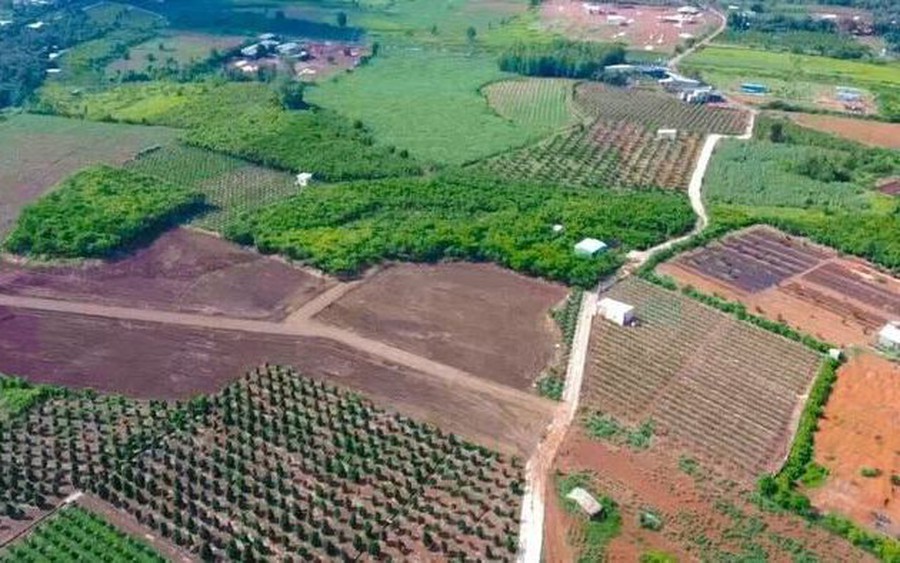
Theo dự thảo Nghị quyết, Nghị quyết này quy định về việc tháo gỡ, xử lý vướng mắc liên quan đến tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất có nguồn gốc là đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở thuộc khu dân cư không được công nhận là đất ở sang làm đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2004 đã tự đo đạc tách thành các thửa riêng sang đất ở theo quy định tại Điều 156 Luật Đất đai năm 2024.
Tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất nông nghiệp sang đất ở
Cũng theo dự thảo Nghị quyết, trường hợp chuyển mục đích sử dụng đất từ đất có nguồn gốc là đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở thuộc khu dân cư không được công nhận là đất ở sang làm đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2004 đã tự đo đạc tách thành các thửa riêng sang đất ở thì Ủy ban nhân dân cấp tỉnh trình Hội đồng nhân dân cấp tỉnh quy định mức thu tiền sử dụng đất đối với trường hợp này theo nguyên tắc như sau:
+ Đối với diện tích đất chuyển mục đích sử dụng mà trong hạn mức giao đất ở tại địa phương thì mức thu tiền sử dụng đất không thấp hơn 30% tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở được tính theo quy định tại Nghị định của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất.
+ Đối với diện tích đất vượt hạn mức giao đất ở tại địa phương: mức thu tối thiểu là 50% tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở được tính theo quy định tại Nghị định của Chính phủ quy định về tiền sửdụng đất, tiền thuê đất nhưng tối đa không quá 500 m²; đối với diện tích đất vượt hạn mức giao đất ở tại địa phương quá 500 m² thì mức thu là 100% tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở được tính theo quy định tại Nghị định của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất.
+ Mức thu nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân; lần chuyển mục đích sau thu tiền sử dụng đất tính theo quy định tại Nghị định của Chính phủ tiền sử dụng đất, tiền thuê đất.
Mức thu cụ thể đối với trường hợp nêu trên do Ủy ban nhân dân cấp tỉnh trình Hội đồng nhân dân cấp tỉnh quy định. Trong đó, hạn mức giao đất để tính tiền chuyển mục đích sử dụng đất được tính tại thời điểm quyết định chuyển mục đích sử dụng đất. Việc xác định diện tích đất trong hạn mức phải đảm bảo nguyên tắc mỗi hộ gia đình (bao gồm cả hộ gia đình hình thành do tách hộ theo quy định của pháp luật), cá nhân chỉ được xác định diện tích đất trong hạn mức giao đất ở một lần.
Trường hợp các hộ gia đình, cá nhân được cơ quan nhà nước có thẩm quyền cho phép tách thửa đất cho mỗi hộ thì việc xác định diện tích trong hạn mức để tính thu tiền sử dụng đất được tính theo từng thửa đất khi làm thủ tục cấp Giấy chứng nhận và theo nguyên tắc mỗi hộ gia đình, cá nhân được tách thửa chỉ được xác định diện tích đất trong hạn mức giao đất ở một lần và trong phạm vi một tỉnh, thành phố trực thuộc Trung ương.
Trường hợp các hộ gia đình, cá nhân cùng sử dụng chung 01 thửa đất mà không thực hiện hoặc không được cơ quan nhà nước có thẩm quyền cho phép tách thửa đất thì việc xác định diện tích trong hạn mức giao đất ở được tính theo tiêu chuẩn xác định hạn mức của hộ gia đình hoặc cá nhân được cử là đại diện các đồng sở hữu làm thủ tục cấp Giấy chứng nhận.
Về điều khoản chuyển tiếp, trường hợp hộ gia đình, cá nhân đã được cơ quan nhà nước có thẩm quyền có quyết định cho phép chuyển mục đích sử dụng đất từ đất có nguồn gốc là đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở thuộc khu dân cư không được công nhận là đất ở sang làm đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2004 đã tự đo đạc tách thành các thửa riêng sang đất ở theo quy định tại Điều 8 Nghị định số103/2024/NĐ-CP từngày 01 tháng 8 năm 2024 đến trước ngày Nghị quyết này có hiệu lực thi hành được thực hiện như sau:
- Trường hợp hộ gia đình, cá nhân chưa nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì thực hiện tính lại khoản tiền sử dụng đất phải nộp theo quy định tại Nghị quyết này và điều chỉnh Thông báo số tiền sửdụng đất phải nộp theo quy định của pháp luật về quản lý thuế. Hộ gia đình, cá nhân phải nộp khoản tiền chậm nộp tiền sửdụng đất (nếu có) theo quy định của pháp luật về quản lý thuế.
- Trường hợp hộ gia đình, cá nhân đã nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì không tính lại tiền sử dụng đất theo quy định tại Nghị quyết này.
Bộ Tài chính cho biết, thời gian qua, Bộ Tài chính nhận được ý kiến, kiến nghị, đề xuất của các địa phương, thông tin phản ánh của báo chí về việc do giá đất trên Bảng giá đất tại một số địa phương xác định theo Luật Đất đai năm 2024 cao đột biến so với Bảng giá đất cũ (theo Luật Đất đai năm 2013, trong đó giá đất ở tăng cao nhiều lần so với giá đất nông nghiệp) nên khi được Nhà nước cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp sang đất ở, hộ gia đình, cá nhân phải đóng tiền sử dụng đất cao nhiều lần so với trước đây và có đề xuất về điều chỉnh mức thu tiền sử dụng đất trong trường hợp này để giảm nghĩa vụ tài chính cho người dân.
Vì vậy, việc Chính phủ ban hành Nghị quyết về tháo gỡ, xử lý vướng mắc liên quan đến tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất nông nghiệp sang đất ở là có căn cứ chính trị, pháp lý và căn cứ thực tiễn vướng mắc trong quá trình triển khai quy định tại Luật Đất đai năm 2024, phù hợp với tinh thần của Quốc hội khóa XV đã ban hành Nghị quyết 206/2025/QH15 về cơ chế xử lý khó khăn vướng mắc do quy định của pháp luật.
Đây là vấn đề cấp bách, quan trọng ở địa phương, liên quan trực tiếp đến an sinh xã hội và nhu cầu đất ở của người dân, cần thiết phải sớm có chính sách tháo gỡ vướng mắc trước khi Luật Đất đai năm 2024 được Quốc hội sửa đổi và có hiệu lực thi hành.


