0922 281 189 [email protected]
Thứ hai, 04/05/2026 14:15 (GMT+7)

Hướng dẫn triển khai Nghị định 141/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, doanh nghiệp

Theo dõi KT&TD trên

Cục Thuế ban hành Công điện số 11/CĐ-CT chỉ đạo triển khai đồng bộ Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của các Nghị định quy định chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh, thuế thu nhập doanh nghiệp.
Hướng dẫn triển khai Nghị định 141/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, doanh nghiệp

Ngay sau khi Nghị định số 141/2026/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP và Nghị định số 320/2025/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh, thuế thu nhập doanh nghiệp có hiệu lực, Cục Thuế ban hành Công điện số 11/CĐ-CT chỉ đạo cơ quan thuế các cấp chủ động triển khai, thực hiện triển khai đồng bộ Nghị định 141 trong toàn ngành Thuế.

Nội dung Công điện số 11/CĐ-CT cho biết: Ngày 29/4/2026, Chính phủ ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định có hiệu lực thi hành từ 01/01/2026.

Để kịp thời triển khai Nghị định số 141/2026/NĐ-CP, Cục Thuế đề nghị Thủ trưởng cơ quan thuế các cấp chỉ đạo triển khai và tuyên truyền, phổ biến Nghị định tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện đảm bảo thi hành. Một số nội dung cần lưu ý như sau:

Một là, sửa đổi mức doanh thu năm không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Hai là, bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định thu nhập được miễn thuế thu nhập doanh nghiệp: “Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống."

Ba là, về các điều khoản chuyển tiếp, Công điện số 11/CĐ-CT quy định:

Thứ nhất, trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

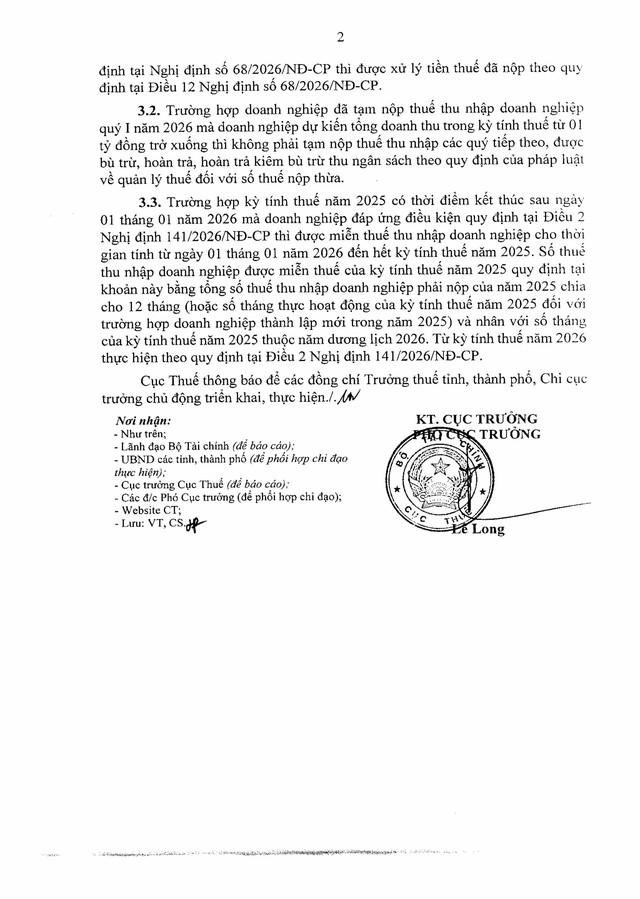
Thứ hai, trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Thứ ba, trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định tại Điều 2 Nghị định 141/2026/NĐ-CP thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. 

Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. 

Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định 141/2026/NĐ-CP./.
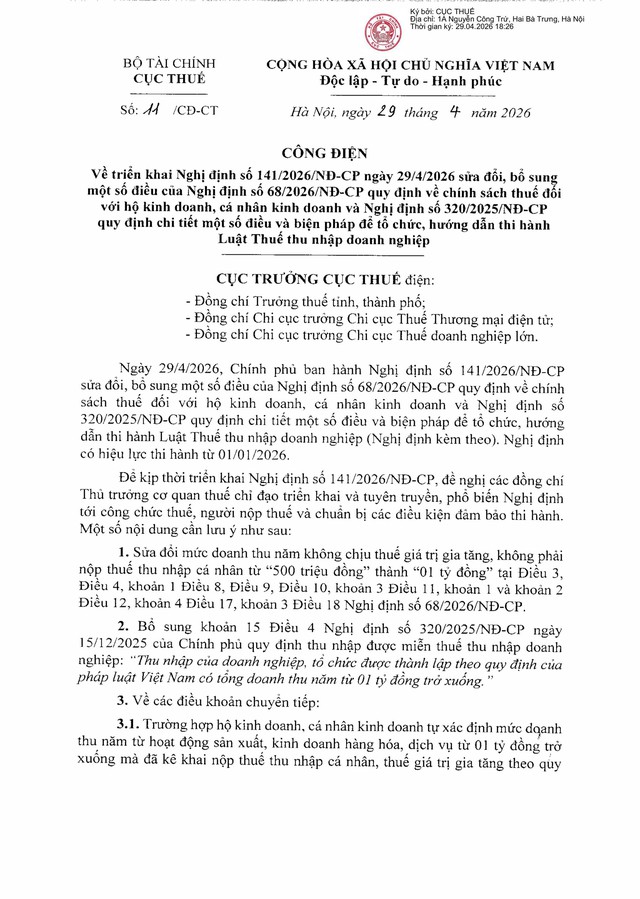
Toàn văn Công điện số 11/CĐ-CT triển khai Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh, thuế thu nhập doanh nghiệp

Hướng dẫn triển khai Nghị định 141/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, doanh nghiệp- Ảnh 1.
Hướng dẫn triển khai Nghị định 141/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, doanh nghiệp- Ảnh 2.
Bạn đang đọc bài viết Hướng dẫn triển khai Nghị định 141/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, doanh nghiệp. Thông tin phản ánh, liên hệ đường dây nóng : 0922 281 189 Hoặc email: [email protected]

Cùng chuyên mục

Xử phạt vi phạm trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty cổ phần TIE
Ngày 25/09/2026, Thanh tra Chứng khoán Nhà nước ban hành Quyết định số 557/QĐ-XPHC về việc xử phạt vi phạm hành chính trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty cổ phần TIE (Công ty) (Địa chỉ trụ sở: Số 760 Điện Biên Phủ, Phường Vườn Lài, Thành phố Hồ Chí Minh) cụ thể:
Sau 50 năm, Vinamilk tiếp tục được thị trường vốn trao niềm tin
Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính.
Jollibee thoái vốn tại Highlands Coffee
Jollibee bán 11% cổ phần Highlands Coffee cho công ty của nhà sáng lập David Thái, nhường quyền kiểm soát nhưng giữ 49% lợi ích kinh tế, đúng lúc chuỗi cà phê lớn nhất Việt Nam đạt đỉnh lợi nhuận và chuẩn bị IPO vào quý I/2027.
5 năm phát triển mạnh mẽ của VPBank: Mở rộng về cả quy mô và chiều sâu
Giai đoạn 2022–2026 đánh dấu bước phát triển vượt bậc của VPBank về quy mô tài sản, lợi nhuận & cấu trúc tăng trưởng. Không chỉ mở rộng hoạt động ngân hàng cốt lõi, VPBank còn từng bước xây dựng hệ sinh thái tài chính với nhiều động lực mới, tạo nền tảng cho một chu kỳ tăng trưởng rộng mở và đa dạng
Hà Nội sẵn sàng tạo điều kiện, đồng hành cùng các doanh nghiệp Hoa Kỳ đến hợp tác, đầu tư
Chiều 22/9, Ủy viên Bộ Chính trị, Bí thư Thành ủy, Trưởng đoàn đại biểu Quốc hội Thành phố Hà Nội Trần Đức Thắng chủ trì tiếp, làm việc với Đại sứ Jennider Wicks, Đại sứ Đặc mệnh toàn quyền Hoa Kỳ tại Việt Nam. Cùng dự buổi tiếp có Ủy viên Ban Thường vụ Thành ủy, Phó Chủ tịch UBND TP Đỗ Anh Tuấn.

Tin mới

Hàng giá rẻ nhập khẩu trước bài toán thuế mới
Hàng triệu đơn hàng giá trị nhỏ từ thương mại điện tử xuyên biên giới đang len lỏi vào từng ngóc ngách tiêu dùng Việt Nam gần như không phải nộp thuế. Trước áp lực cạnh tranh bất bình đẳng với hàng sản xuất trong nước và nguy cơ thất thu ngân sách...
Xử phạt vi phạm trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty cổ phần TIE
Ngày 25/09/2026, Thanh tra Chứng khoán Nhà nước ban hành Quyết định số 557/QĐ-XPHC về việc xử phạt vi phạm hành chính trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty cổ phần TIE (Công ty) (Địa chỉ trụ sở: Số 760 Điện Biên Phủ, Phường Vườn Lài, Thành phố Hồ Chí Minh) cụ thể:
Sau 50 năm, Vinamilk tiếp tục được thị trường vốn trao niềm tin
Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính.