Biểu Thuế tiêu thụ đặc biệt theo Luật số 66/2025/QH155 áp dụng từ 01/01/2026
Biểu Thuế tiêu thụ đặc biệt theo Luật số 66/2025/QH155 Thuế tiêu thụ đặc biệt áp dụng từ 01/01/2026.
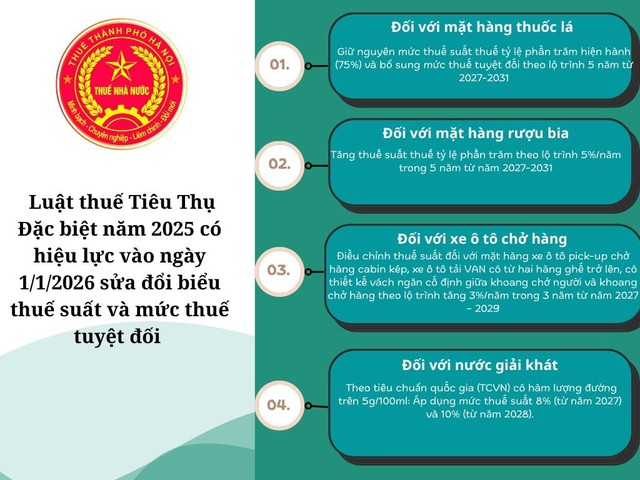
Luật Thuế tiêu thụ đặc biệt 2025 đã được Quốc hội thông qua tại kỳ họp thứ 9, khóa XV ngày 14/6/2025 và có hiệu lực thi hành từ ngày 01/01/2026 với mục đích nhằm khắc phục các vướng mắc phát sinh trong quá trình thực hiện Luật Thuế tiêu thụ đặc biệt thời gian qua và tháo gỡ bất cập, chồng chéo, bảo đảm tính thống nhất, đồng bộ với pháp luật có liên quan.
Luật Thuế tiêu thụ đặc biệt 2025 là một bước tiến mạnh mẽ nhằm điều tiết tiêu dùng các mặt hàng có hại cho sức khỏe, bảo vệ cộng đồng như: giảm hút thuốc, uống bia/rượu, tiêu thụ đường… đồng thời tăng cường chống buôn lậu, hàng giả hàng nhái; khuyến khích phát triển nhóm ngành xanh – sạch, bảo vệ môi trường, tăng thu ngân sách nhà nước, thúc đẩy cải cách quản lý thuế theo hướng đơn giản, rõ ràng, công khai, tạo môi trường thuận lợi cho người nộp thuế tuân thủ pháp luật về thuế, tự giác nộp đúng, đủ, kịp thời tiền thuế vào ngân sách nhà nước.
Theo đó, tại Điều 8 Luật Thuế tiêu thụ đặc biệt 2025 đã có quy định cụ thể về biểu Thuế tiêu thụ đặc biệt chính thức áp dụng từ 01/01/2026 đối với hàng hóa, dịch vụ như:
Đối với mặt hàng thuốc lá: Giữ nguyên mức thuế suất thuế tỷ lệ phần trăm hiện hành (75%) và bổ sung mức thuế tuyệt đối theo lộ trình 5 năm từ 2027-2031.
Đối với mặt hàng rượu, bia: Tăng thuế suất thuế tỷ lệ phần trăm theo lộ trình 5%/năm trong 5 năm từ năm 2027-2031.
Đối với nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml: Áp dụng mức thuế suất 8% (từ năm 2027) và 10% (từ năm 2028).
…
Dưới đây là Biểu thuế tiêu thụ đặc biệt chi tiết theo Luật thuế tiêu thụ đặc biệt số 66/2025/QH155:
BIỂU THUẾ TIÊU THỤ ĐẶC BIỆT THEO LUẬT SỐ 66/2025/QH155
STT | Hàng hóa, dịch vụ | Thuế suất và mức thuế tuyệt đối | |
Thuế suất (%) | Mức thuế tuyệt đối | ||
I | Hàng hóa | ||
1 | Thuốc lá | ||
a) Thuốc lá điếu | 75 | - Từ 01/01/2027: 2.000 đồng/bao - Từ 01/01/2028: 4.000 đồng/bao - Từ 01/01/2029: 6.000 đồng/bao - Từ 01/01/2030: 8.000 đồng/bao - Từ 01/01/2031: 10.000 đồng/bao | |
b) Xì gà | 75 | - Từ 01/01/2027: 20.000 đồng/điếu - Từ 01/01/2028: 40.000 đồng/điếu - Từ 01/01/2029: 60.000 đồng/điếu - Từ 01/01/2030: 80.000 đồng/điếu - Từ 01/01/2031: 100.000 đồng/điếu | |
c) Thuốc lá sợi, thuốc lào hoặc các dạng khác | 75 | - Từ 01/01/2027: 20.000 đồng/100g hoặc 100ml - Từ 01/01/2028: 40.000 đồng/100g hoặc 100ml - Từ 01/01/2029: 60.000 đồng/100g hoặc 100ml - Từ 01/01/2030: 80.000 đồng/100g hoặc 100ml - Từ 01/01/2031: 100.000 đồng/100g hoặc 100ml | |
2 | Rượu | ||
a) Rượu từ 20 độ trở lên | - Từ 01/01/2026: 65 - Từ 01/01/2027: 70 - Từ 01/01/2028: 75 - Từ 01/01/2029: 80 - Từ 01/01/2030: 85 - Từ 01/01/2031: 90 | ||
b) Rượu dưới 20 độ | - Từ 01/01/2026: 35 - Từ 01/01/2027: 40 - Từ 01/01/2028: 45 - Từ 01/01/2029: 50 - Từ 01/01/2030: 55 - Từ 01/01/2031: 60 | ||
3 | Bia | - Từ 01/01/2026: 65 - Từ 01/01/2027: 70 - Từ 01/01/2028: 75 - Từ 01/01/2029: 80 - Từ 01/01/2030: 85 - Từ 01/01/2031: 90 | |
4 | Xe có gắn động cơ dưới 24 chỗ | ||
a) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chờ người, trừ loại quy định tại các mục 4đ, 4e và 4g của Biểu thuế quy định tại khoản này | |||
- Loại có dung tích xi lanh từ 1.500 cm3 trở xuống | 35 | ||
- Loại có dung tích xi lanh trên 1.500 cm3 đến 2.000 cm3 | 40 | ||
- Loại có dung tích xi lanh trên 2.000 cm3 đến 2.500 cm3 | 50 | ||
- Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 | 60 | ||
- Loại có dung tích xi lanh trên 3.000 cm3 đến 4.000 cm3 | 90 | ||
- Loại có dung tích xi lanh trên 4.000 cm3 đến 5.000 cm3 | 110 | ||
- Loại có dung tích xi lanh trên 5.000 cm3 đến 6.000 cm3 | 130 | ||
- Loại có dung tích xi lanh trên 6.000 cm3 | 150 | ||
b) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ, trừ loại quy định tại các mục 4đ, 4e vả 4g của Biểu thuế quy định tại khoản này | 15 | ||
c) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ, trừ loại quy định tại các mục 4đ, 4c và 4g của Biểu thuế quy định tại khoản này | 10 | ||
d) Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng, trừ loại quy định tại các mục 4đ, 4e và 4g của Biểu thuế quy định tại khoản này | |||
- Loại có dung tích xi lanh từ 2.500 cm3 trở xuống | - Từ 01/01/2026: 15 - Từ 01/01/2027: 18 - Từ 01/01/2028: 21 - Từ 01/01/2029: 24 | ||
- Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 | - Từ 01/01/2026: 20 - Từ 01/01/2027: 23 - Từ 01/01/2028: 26 - Từ 01/01/2029: 29 | ||
- Loại có dung tích xi lanh trên 3.000 cm3 | - Từ 01/01/2026: 25 - Từ 01/01/2027: 28 - Từ 01/01/2028: 31 - Từ 01/01/2029: 34 | ||
đ) Xe ô tô chạy bằng xăng kết hợp năng lượng điện theo quy định của Chính phủ, xe ô tô chạy bằng xăng kết hợp năng lượng sinh học, trong đó tỷ trọng xăng sử dụng không quá 70% số năng lượng sử dụng do Chính phủ quy định; xe ô tô chạy bằng khí thiên nhiên | Bằng 70% mức thuế suất áp dụng cho xe cùng loại quy định tại các mục 4a, 4b, 4c và 4d của Biểu thuế quy định tại khoản này. | ||
e) Xe ô tô chạy bằng năng lượng sinh học | Bằng 50% mức thuế suất áp dụng cho xe cùng loại quy định tại các mục 4a, 4b, 4c và 4d của Biểu thuế quy định tại khoản này. | ||
g) Xe có gắn động cơ dưới 24 chỗ chạy điện | |||
* Xe có gắn động cơ dưới 24 chỗ chạy bằng pin | |||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người | - Từ 01/01/2026: 3 - Từ 01/3/2027: 11 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ | - Từ 01/01/2026: 2 - Từ 01/3/2027: 7 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ | - Từ 01/01/2026: 1 - Tù 01/3/2027: 4 | ||
- Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng | - Từ 01/01/2026: 2 - Từ 01/3/2027: 7 | ||
* Xe có động cơ dưới 24 chỗ chạy điện khác: | |||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người | 15 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ | 10 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ | 5 | ||
- Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghê trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng | 10 | ||
h) Xe ô tô nhà ở lưu động không phân biệt dung tích xi lanh | 75 | ||
5 | Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3 | 20 | |
6 | Máy bay, trực thăng, tàu lượn | 30 | |
7 | Du thuyền | 30 | |
8 | Xăng các loại | ||
a) Xăng | 10 | ||
b) Xăng E5 | 8 | ||
c) Xăng E10 | 7 | ||
9 | Điều hòa nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU | 10 | |
10 | Bài lá | 40 | |
11 | Vàng mã, hàng mã | 70 | |
12 | Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml | - Từ 01/01/2027: 8 - Từ 01/01/2028: 10 | |
II | Dịch vụ | ||
1 | Kinh doanh vũ trường | 40 | |
2 | Kinh doanh mát-xa, ka-ra-ô-kê | 30 | |
3 | Kinh doanh ca-si-nô, trò chơi điện tử có thưởng | 35 | |
4 | Kinh doanh đặt cược | 30 | |
5 | Kinh doanh gôn | 20 | |
6 | Kinh doanh xổ số | 15 | |


